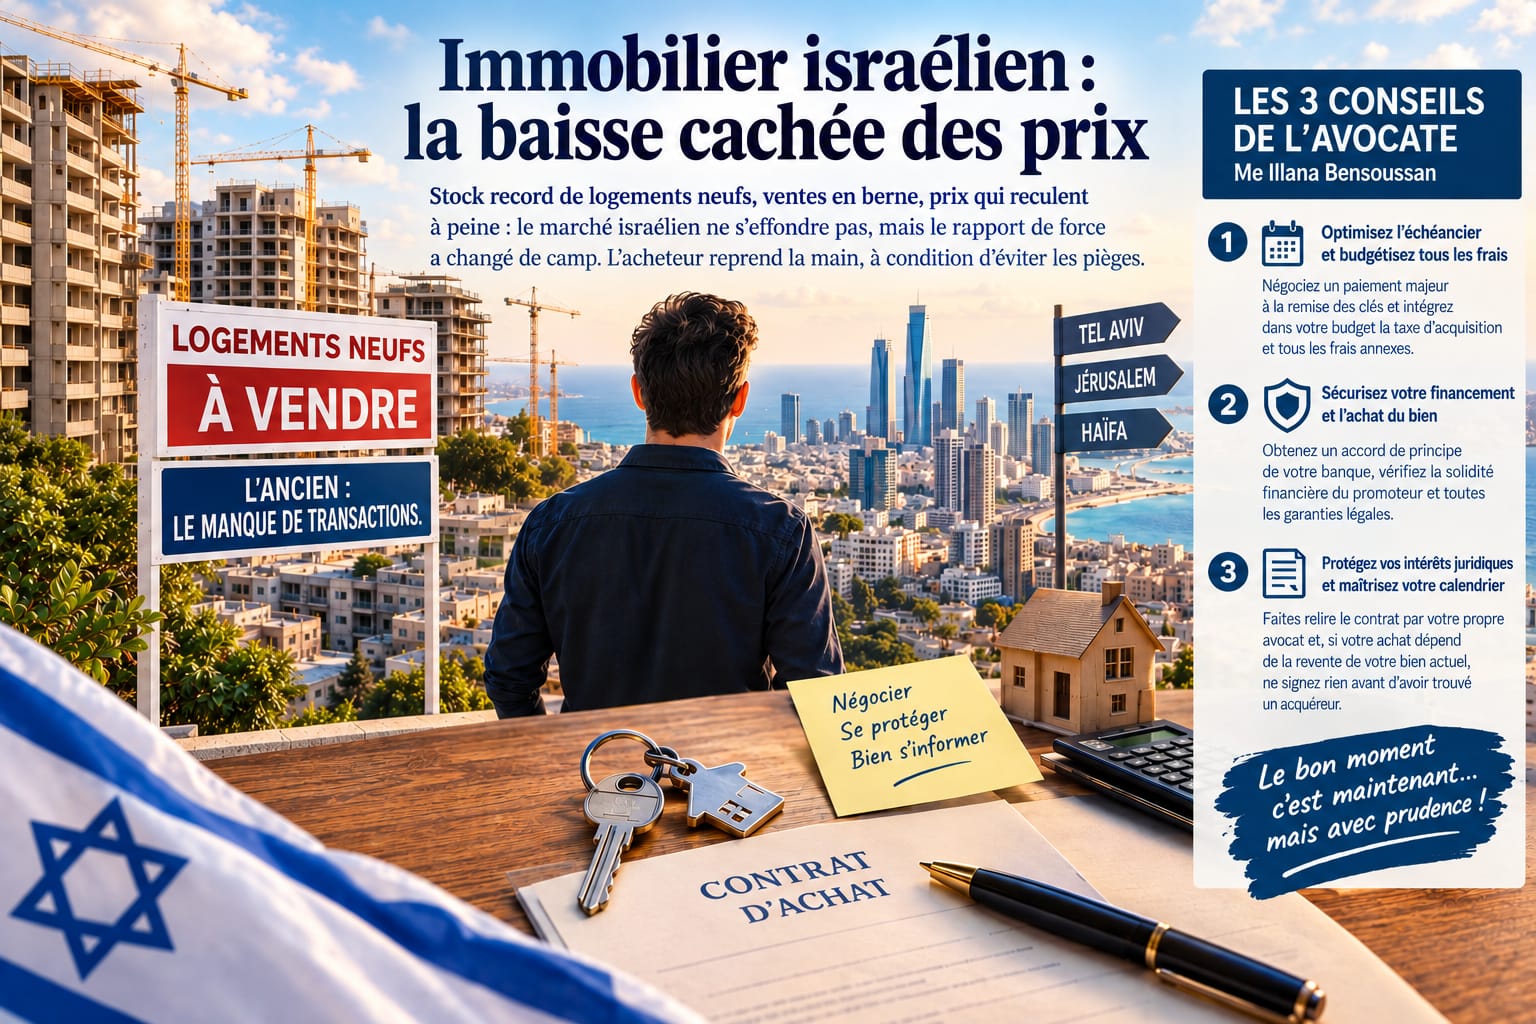
Stock record de logements neufs, ventes en berne, prix qui reculent à peine : le marché israélien ne s’effondre pas, mais le rapport de force a changé de camp. L’acheteur reprend la main, à condition d’éviter les pièges.
Un stock qui ne s’écoule plus
Commençons par le chiffre qui explique le reste. Fin janvier 2026, le pays comptait environ 86 000 logements neufs invendus, soit le niveau le plus élevé jamais enregistré. Fin avril, il en restait environ 84 000, soit 29,5 mois de ventes au rythme récent, alors qu’un marché équilibré en compte généralement de 12 à 18. Les promoteurs ont construit bien plus vite que les ménages n’ont pu acheter. Jérusalem et Tel-Aviv comptent chacune environ 10 000 logements neufs invendus.
Les ventes racontent la même histoire. En 2025, celles de logements neufs ont chuté de 25,5 %, à environ 34 200 unités, tandis que l’ancien restait presque stable. En avril 2026, sur fond de guerre avec l’Iran, il s’est vendu 2 107 logements neufs, soit 11 % de moins qu’un an plus tôt, et 2 974 logements anciens, soit 24 % de moins.
Des prix qui reculent à peine, un rabais qui ne dit pas son nom
Face à un tel stock, on attendrait une chute des prix. Elle n’a pas eu lieu, du moins sur le papier. Selon le Bureau central des statistiques, les prix ont gagné 0,1 % en mai-juin, après un recul de 1 % en avril-mai, le plus marqué depuis huit ans, et restent inférieurs de 1,5 % à leur niveau d’il y a un an. Le tableau est contrasté : moins 4,1 % sur un an dans le district du Centre et moins 1,7 % à Tel-Aviv, mais plus 1,8 % à Jérusalem.
Cette résistance apparente s’explique par la stratégie des promoteurs. Ils rechignent à baisser le prix affiché, qui pèserait sur la valeur de leurs autres projets et sur leurs financements. Ils préfèrent des concessions moins visibles : calendrier de paiement, équipements offerts, participation au financement, allègement de l’indexation. Ynet a fait état de remises allant jusqu’à 700 000 shekels via des clubs de consommateurs. Ces rabais échappent en grande partie aux indices : la baisse réelle du neuf est donc probablement plus forte que celle qu’affichent les statistiques, mais nul ne peut la chiffrer.
Le vrai risque : le jour de la livraison
Les formules de paiement différé cachent un piège. Acheter sur plan en ne versant qu’un petit acompte, c’est parier que l’on obtiendra son financement deux ou trois ans plus tard. Or les annulations progressent. Selon le suivi de l’économiste en chef du ministère des Finances, rapporté par Globes, les annulations de contrats signés entre 2023 et 2025 sont passées de 1294 en janvier à 1821 en août, soit environ 41 % de plus, principalement à cause de ces formules où l’on ne paie qu’à la livraison.
Le Sud arrive en tête, avec 475 annulations. Dans environ deux cas sur trois, les difficultés financières en sont la cause, et dans un tiers des cas l’acheteur n’avait encore rien versé. Le contrat prévoit d’ordinaire une pénalité de 10 % du prix, mais elle est fréquemment réduite ou abandonnée : la compensation moyenne n’atteint qu’environ 20 000 shekels dans le Sud, alors que certains acheteurs ont payé 200 000 shekels ou plus.
Pour l’ancien, aucune statistique publique équivalente n’existe, à ma connaissance. Ce n’est qu’une analyse : le délai entre signature et paiement du solde y est de quelques semaines ou mois, et non de deux ou trois ans, ce qui limite ce risque. Le mal de l’ancien est ailleurs : le manque de transactions.
Ce que cela change pour l’acheteur
Le crédit, lui, se détend. La Banque d’Israël a ramené son taux directeur de 4,5 % à l’été 2025 à 3,25 % le 1er septembre 2026, après une troisième baisse consécutive. Le stock donne du pouvoir de négociation, les taux baissent, les prix se stabilisent. Reste à ne pas se tromper de contrat.
Me Illana Bensoussan, avocate et notaire spécialisée à Jérusalem, nous a gentiment soufflé ces quelques précieux conseils avant toute initiative.
Premier conseil de Me Bensoussan : Optimisez l’échéancier et budgétisez l’ensemble des frais. Pour préserver votre trésorerie et vous donner le temps de réunir votre apport personnel, négociez dans la mesure du possible un paiement majeur au moment de la remise des clés. Dès le départ, intégrez la taxe d’acquisition ainsi que l’ensemble des frais annexes dans votre calcul de budget global afin de ne pas être pris au dépourvu par ces sommes conséquentes.
Deuxième conseil de l’avocate : Sécurisez votre financement et l’achat du bien. Avant de signer le moindre engagement, obtenez impérativement un accord de principe de votre banque et assurez-vous que vous pourrez financer le solde à la livraison, même si l’évaluation de l’expert bancaire s’avère inférieure au prix d’achat. Prenez également soin d’évaluer rigoureusement la solidité financière du promoteur et de vérifier toutes les garanties légales prévues pour protéger votre investissement.
Troisième conseil : Protégez vos intérêts juridiques et maîtrisez votre calendrier. Faites impérativement relire le contrat par un avocat dédié exclusivement à votre défense, et non par celui du promoteur. Enfin, si l’achat dépend de la revente de votre bien actuel, ne signez rien avant d’avoir trouvé un acquéreur : le marché de l’ancien étant plus lent, se retrouver coincé dans une chaîne d’achats bloquée peut vous mettre dans une situation financière intenable.
Rony HAYOT
Journaliste et analyste politique.
AshdodCafé
Vous pouvez nous retrouver tous les jours sur notre groupe whatsapp et recevoir notre newsletter hebdomadaire en vous y inscrivant et en invitant vos amis à faire de même